
Seria: Cum obții finanțarea pentru proiectul tău
Criteriile care determină valoarea maximă a împrumutului pe care îl poate obține un proiect
Episodul 4
Cum se stabilește valoarea maximă a finanțării
Când un proiect solicită finanțare, întrebarea este adesea formulată simplu: „Cât poate finanța banca?” Deși răspunsul inițial vine sub forma unui procent, de regulă orientativ, în realitate răspunsul documentat vine după o analiză a proiectului din mai multe perspective. Valoarea maximă a creditului este, de regulă, limitată de criteriul cel mai restrictiv.
Aceste criterii diferă ca importanță în funcție de tipul finanțării. Un credit de dezvoltare este analizat diferit față de finanțarea sau refinanțarea unui activ deja finalizat și generator de venit.
Cât poate finanța banca?
Pentru un credit de dezvoltare
Eligibilitatea costurilor
Ce urmează să finanțeze banca: achiziția terenului și costurile de dezvoltare sau doar costurile de dezvoltare? Uneori pot exista restricții interne ale finanțatorului, astfel încât să fie eligibile pentru finanțare doar costurile de dezvoltare.
LTC și costul eligibil
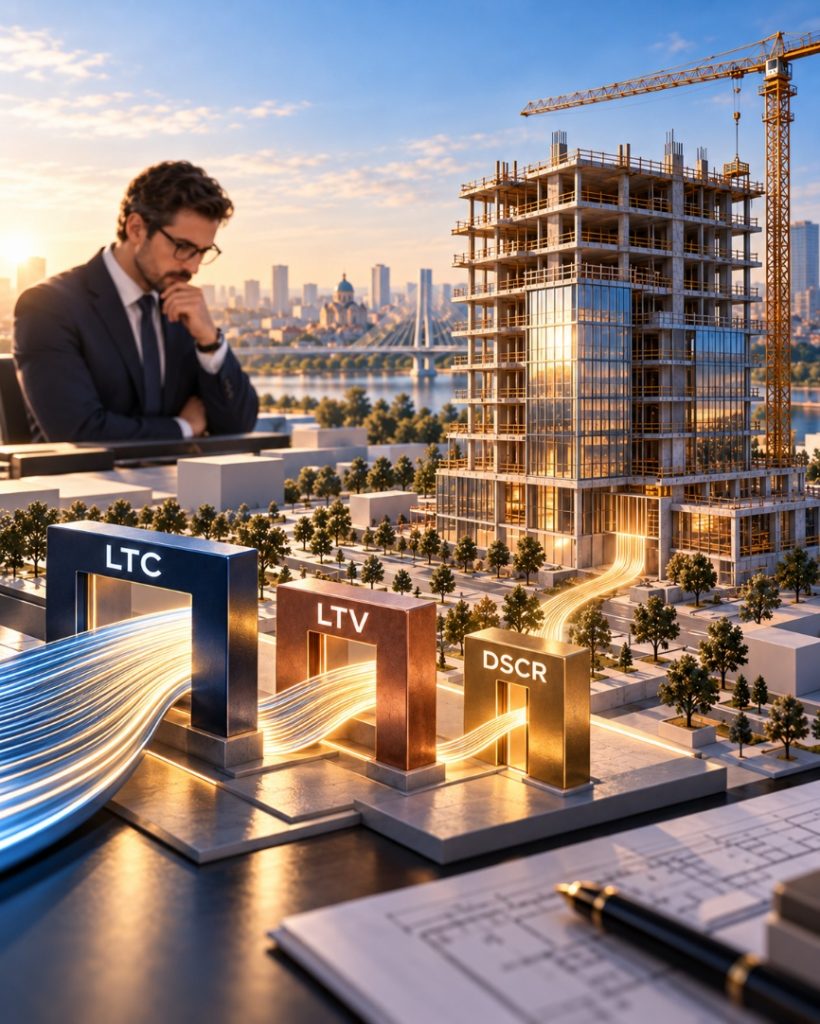
LTC (Loan-to-Cost) reprezintă valoarea împrumutului raportată la costul eligibil. Acesta arată cât din costul proiectului, care poate fi costul total, dar nu în mod obligatoriu, este finanțat prin credit. Cu cât LTC-ul este mai mare, cu atât banca finanțează o proporție mai mare din proiect, iar contribuția sponsorului este mai redusă. Din acest motiv, LTC-ul este una dintre limitele importante ale creditului de dezvoltare.
Cash-flow-ul și structura surselor și utilizărilor
Cash-flow-ul proiectului arată de câți bani este nevoie și, mai ales, când, prin suprapunerea plăților și ieșirilor de capital cu intrările din vânzări, aport de capital propriu sau finanțare. Calendarul costurilor, momentul aportului de equity, tragerile din credit, dobânzile din perioada de construcție și încasările din pre-vânzări sau vânzări determină necesarul efectiv de finanțare și nivelul maxim al datoriei pe parcursul proiectului.
Garanțiile
Valoarea garanțiilor introduce o altă limită. Banca va analiza valoarea terenului, de regulă pe baza unei evaluări independente, și va raporta expunerea la valoarea recunoscută a garanțiilor. Pe durata construcției, va urmări valoarea lucrărilor în curs și aprecierea activului finanțat.
Sursele de rambursare
Tipul proiectului sau clasa de active din care face parte, precum și planul dezvoltatorului la finalul construcției sunt aspecte importante, deoarece determină sursele din care urmează să fie rambursat creditul.
O dezvoltare rezidențială rambursează, de obicei, creditul din vânzarea apartamentelor, într-o perioadă relativ scurtă. Astfel, valoarea vânzărilor, calculată în scenarii diferite de durată și preț, trebuie să acopere creditul înainte de scadență. De aici pot apărea condiții impuse de finanțator, precum un preț minim sau un anumit nivel al pre-vânzărilor, astfel încât proiectul să poată rambursa creditul și într-un scenariu nefavorabil al vânzărilor.
O dezvoltare comercială destinată închirierii, precum retail, birouri sau spații de depozitare, rambursează creditul din chiriile încasate după punerea în folosință și necesită, de obicei, o perioadă mai lungă de rambursare. Pentru obținerea unor condiții avantajoase ajută existența unui anumit grad de pre-închiriere. Cu cât veniturile viitoare sunt mai sigure și acoperă mai bine rambursarea datoriei, cu atât condițiile de finanțare pot fi mai bune. În acest caz devine relevant DSCR (Debt Service Coverage Ratio), care măsoară gradul de acoperire a serviciului datoriei, format din dobânda și principalul plătite finanțatorului în perioada stabilită.
DSCR și capacitatea de rambursare
DSCR-ul este relevant atunci când rambursarea presupune trecerea la o finanțare pe termen lung după finalizare. Acest criteriu poate limita valoarea împrumutului dacă veniturile generate nu sunt suficiente pentru rambursarea în ritmul și pe durata pe care finanțatorul și le poate asuma.
Într-un proiect de dezvoltare, banca urmărește simultan cât finanțează din cost, ce expunere maximă apare în cash-flow și ce valoare are garanția care susține creditul. La acestea se adaugă condițiile comerciale ale proiectului: pre-vânzările, pre-închirierile, ritmul estimat al vânzărilor și mecanismul de rambursare.
Pentru un activ generator de venit
În cazul unui proiect finalizat, precum office, retail, logistică, hotel, rezidențial pentru închiriere sau alt activ generator de venit, centrul analizei se mută către capacitatea activului de a genera suficient cash-flow pentru serviciul datoriei.
DSCR (Debt Service Coverage Ratio) compară venitul disponibil pentru plata datoriei cu dobânda și principalul datorat. Chiar dacă valoarea activului ar permite un credit mai mare din perspectiva LTV, cash-flow-ul poate limita suma pe care banca este dispusă să o acorde.
Deși, de cele mai multe ori, DSCR-ul limitează valoarea creditului, LTV-ul rămâne un criteriu important. Acesta arată raportul dintre credit și valoarea activului și oferă finanțatorului un buffer în cazul în care activul trebuie vândut sau refinanțat. Valoarea garanției și stabilitatea acesteia sunt, prin urmare, la fel de importante ca venitul pe care îl produce.
Cash-flow-ul este analizat în detaliu: nivelul și sustenabilitatea NOI, gradul de ocupare, durata contractelor, bonitatea chiriașilor, expirarea contractelor, CAPEX-ul necesar și sensibilitatea veniturilor la scenarii mai slabe.
Care este creditul maxim
În practică, banca poate calcula mai multe plafoane: unul rezultat din LTC sau LTV, unul din cash-flow și DSCR și, după caz, alte limite interne de risc. Creditul maxim este valoarea care le respectă simultan pe toate.
De aceea, două proiecte cu aceeași valoare pot obține credite foarte diferite. Unul poate fi limitat de equity și LTC, altul de valoarea garanției, iar un activ stabilizat poate fi limitat de DSCR, chiar dacă LTV-ul ar permite teoretic o finanțare mai mare.
Întrebarea utilă pentru dezvoltator nu este doar „Ce LTV oferă banca?”, ci „Care dintre parametrii proiectului meu va limita, în realitate, valoarea creditului?”
ÎNTREBARE PENTRU COMUNITATE :
Din experiența voastră, care dintre acești parametri ajunge cel mai des să limiteze finanțarea: LTC, LTV sau capacitatea de rambursare?
În episodul următor...
Episodul 5 Cash-flow-ul și motivul pentru care profitul nu este suficient