Seria: Cum obții finanțarea pentru proiectul tău

Cum pregătești și conduci un proces de finanțare bancară

Obținerea creditului este numai prima parte a procesului. Evoluția proiectului trebuie să poată fi documentată și obligațiile asumate sa fie îndeplinite pentru a se putea efectua tragerile, iar obligațiile asumate trebuie urmărite pe întreaga durată a finanțării.

Episodul 6

Cum pregătești și conduci un proces de finanțare bancară

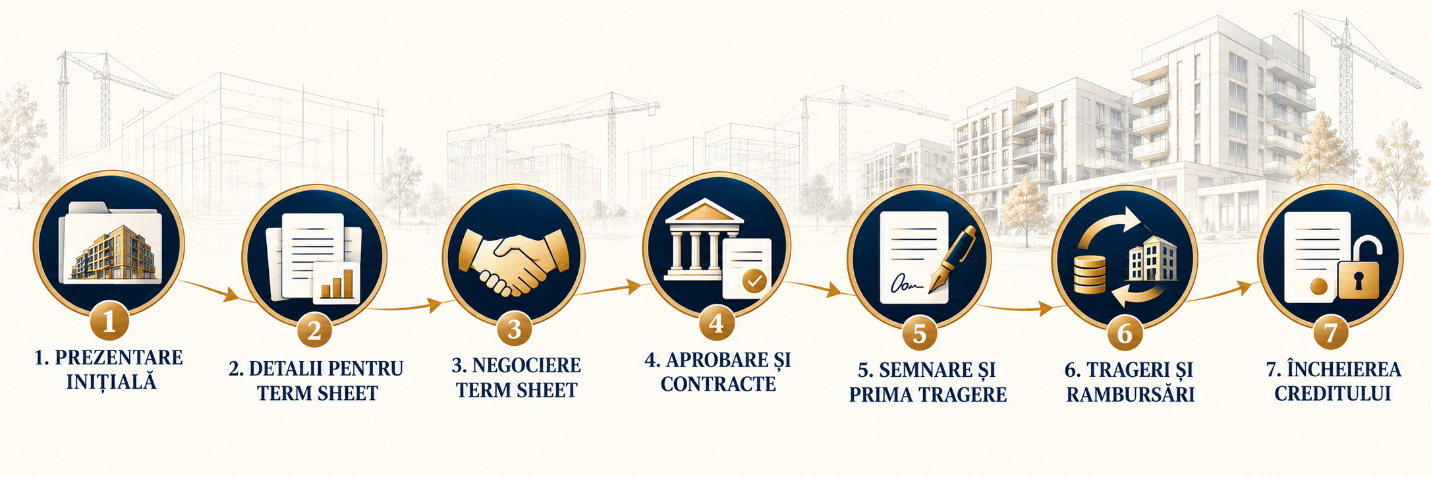
Etapele principale ale procesului de finanțare bancară

Etapele principale ale procesului de finanțare bancară

01

Prezentarea inițială și confirmarea interesului băncilor.

Proiectul este prezentat sintetic, astfel încât fiecare bancă să poată evalua dacă finanțarea se încadrează în apetitul său de risc și dacă dorește să continue analiza.

02

Furnizarea detaliilor necesare emiterii ofertei inițiale – term sheet.

Băncile interesate primesc informațiile financiare, comerciale, juridice și tehnice necesare pentru structurarea unei oferte indicative.

03

Negocierea term sheet-ului.

Sunt comparate și negociate costurile, maturitatea, rambursarea, aportul propriu, condițiile de tragere, covenant-urile, garanțiile și celelalte elemente esențiale ale finanțării.

04

Aprobarea creditului și negocierea documentelor contractuale.

După selectarea structurii preferate, banca finalizează analiza și procesul intern de aprobare, iar părțile negociază contractul de credit și documentele de garanție.

05

Semnarea creditului și prima tragere.

Semnarea este urmată de îndeplinirea condițiilor precedente, constituirea garanțiilor și pregătirea documentelor necesare pentru punerea la dispoziție a primei tranșe.

06

Derularea contractului de credit – trageri și rambursări.

Pe durata finanțării sunt administrate cererile de tragere, raportările, testarea covenant-urilor, aprobările necesare și rambursările conform mecanismelor contractuale.

Procesul de finanțare bancară pentru proiecte de dezvoltare imobiliară

Prezentarea inițială trebuie să permită o decizie de interes din partea bancilor

Prima etapă este formularea tezei de finanțare: ce se finanțează, ce sumă este necesară, când va fi trasă, care este aportul propriu, din ce se rambursează și ce riscuri rămân deschise. Dacă aceste elemente nu pot fi explicate clar într-un rezumat scurt, procesul va produce întrebări contradictorii și termeni greu de comparat.

  • Rezumatul proiectului. Sponsorul, amplasamentul, stadiul, autorizațiile, calendarul și strategia comercială.
  • Sursele și utilizările. Costul total, costurile eligibile, equity-ul investit și rămas de investit, creditul solicitat și rezervele.
  • Modelul financiar. Cash-flow-ul lunar, necesarul maxim, dobânda, rambursarea și scenariile de sensibilitate.
  • Sursa rambursării. Vânzări, NOI, refinanțare sau exit, împreună cu ipotezele care susțin fiecare variantă.
  • Riscurile deschise. Acestea trebuie prezentate împreună cu măsurile de remediere, responsabilul și capitalul disponibil.

Un proces competitiv in atragerea unei finanțări ajută numai dacă băncile primesc aceeași informație și răspund la aceeași solicitare. O ofertă cu dobândă mai mică, dar cu amortizare mai rapidă, equity investit integral la început și condiții restrictive de distribuție poate fi mai puțin avantajoasă decât o ofertă aparent mai scumpă.

Term sheet-ul este începutul negocierii

Pe lângă marjă și comisioane, trebuie comparate baza de calcul a dobânzii, maturitatea, perioada de grație, amortizarea, costurile eligibile, condițiile de tragere, covenant-urile, garanțiile, cash sweep-ul și mecanismul de rambursare anticipată. La un proiect de dezvoltare, definiția costului eligibil și ordinea utilizării surselor pot conta mai mult decât câteva puncte de bază.

După term sheet urmează due diligence-ul juridic, tehnic, financiar și comercial. Un issue list unic, actualizat săptămânal, reduce riscul ca aceeași problemă să fie tratată diferit de bancă, avocați, evaluator și consultantul tehnic. Condițiile precedente trebuie transformate într-un plan de lucru cu document, responsabil și termen.

Pregătirea tragerilor începe înainte de semnare

Un contract semnat nu înseamnă numerar disponibil. Prima tragere poate depinde de îndeplinirea unor condiții cum ar fi aportul propriu, ipoteci, asigurări, rapoarte tehnice, facturi, autorizații și confirmarea respectării bugetului. Dacă aceste cerințe nu sunt pregătite în paralel cu documentația, proiectul poate avea finanțare aprobată și totuși să întârzie plățile, cu efect asupra cash-flow-ului planificat.

Administrarea contractului începe în ziua semnării

Contractul de credit trebuie transformat într-un calendar operațional. Echipa proiectului are nevoie de o listă clară a obligațiilor de raportare, a termenelor de livrare a situațiilor financiare și a rapoartelor consultantului tehnic, a datelor de testare a covenant-urilor, a polițelor care trebuie reînnoite și a aprobărilor necesare înaintea unor plăți, contracte sau modificări de buget.

Pentru fiecare tragere trebuie anticipat traseul documentelor: cererea de tragere, certificarea lucrărilor, facturile, dovada aportului propriu, actualizarea bugetului și confirmarea că nu există un eveniment de default. O cerere pregătită târziu poate împinge plata contractorului chiar dacă facilitatea are suficient sold disponibil.

Covenant-urile trebuie urmărite anticipativ

Respectarea obligațiilor nu se verifică doar la data raportării. Modelul trebuie să proiecteze în avans LTC-ul, LTV-ul, DSCR-ul, costurile lucrărilor rămase de executat și nivelul minim al pre-vânzărilor sau pre-închirierilor, după caz. Astfel, o abatere poate fi discutată înainte de încălcare, când încă există opțiuni: capital suplimentar, reducerea unei trageri, revizuirea bugetului, constituirea unei rezerve sau solicitarea unui waiver (unei derogari).

Modificările relevante ale proiectului trebuie comunicate la timp. Schimbarea antreprenorului, o depășire de cost, o întârziere a autorizației, pierderea unui chiriaș sau modificarea strategiei comerciale pot necesita acordul băncii. Faptul că o decizie este justificată comercial nu înseamnă că este permisă automat de contract si poate avea impact asupra derulării creditului eventual cu modificări asupra condițiilor agreate inițial.

Cu cat derularea proiectului corespunde mai bine cu planul asumat inițial, cu atât decurge mai ușor si derularea contractului de credit. Când apar devieri de la planul inițial, pot apărea modificări, limitări sau chiar blocaje cu impact semnificativ asupra calendarului si performantei proiectului. De aceea planificarea trebuie sa fie cat mai bine pregătită, documentata si prezentata, pentru a reduce la maxim riscurile de deviere, mai ales cele ce pot proveni din cauze ce pot fi anticipate.  

Încheierea contractului de credit

Încheierea finanțării trebuie pregătită la fel de riguros ca prima tragere. Rambursarea integrală a principalului nu este întotdeauna suficientă: trebuie verificate dobânzile, comisioanele, costurile de închidere, eventualele sume aferente instrumentelor de hedging și orice alte obligații rămase în vigoare.

Înaintea plății finale este utilă obținerea de la bancă a unei situații exacte a sumelor datorate și a listei documentelor necesare pentru închiderea facilității. După rambursare trebuie confirmate în scris stingerea obligațiilor, anularea sumelor neutilizate și închiderea conturilor sau a mecanismelor de control al numerarului care nu mai sunt necesare.

Eliberarea ipotecilor, a garanțiilor și a celorlalte sarcini trebuie urmărită până la finalizarea formalităților relevante. Dacă rambursarea depinde de vânzarea activelor, de refinanțare sau de un exit, calendarul plății și al radierii garanțiilor trebuie coordonat din timp, astfel încât încheierea creditului să nu întârzie tranzacția sau utilizarea liberă a activelor proiectului.

Un proces bun de finanțare începe cu o pregătire temeinica care atrage oferte atractive si nu se încheie la aprobare sau la semnare. El continuă prin trageri pregătite corect, raportare disciplinată și identificarea din timp a situațiilor care pot necesita acordul finanțatorului.

ÎNTREBARE PENTRU COMUNITATE :

Unde apar cele mai multe dificultăți într-o finanțare bancară: pregătirea informației, negocierea contractului, efectuarea tragerilor sau urmărirea obligațiilor după semnare?

În episodul următor...

Episodul 7 — Mezzanine: când creează valoare și ce trebuie negociat