
Seria: Cum obții finanțarea pentru proiectul tău
Mezzanine: când creează valoare și ce îl caracterizează
Când poate mezzanine-ul să aducă valoare unui proiect și când costul său începe să apese prea mult asupra rezultatului? Răspunsul depinde de stadiul proiectului, de durata finanțării, de accesul la credit bancar și, mai ales, de sursa din care va fi rambursat.
Episodul 8
Mezzanine: când creează valoare și ce îl caracterizează
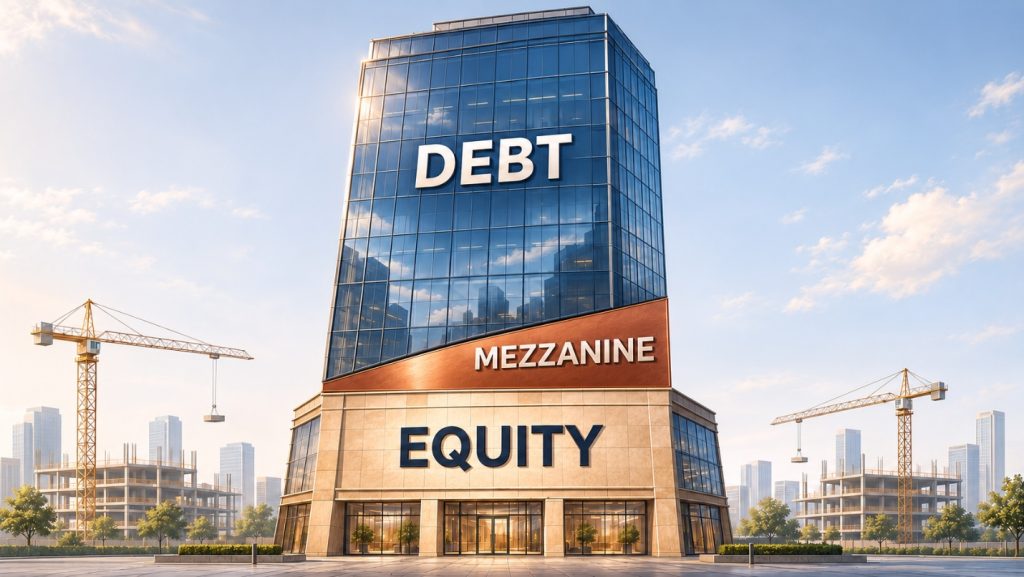
Finanțarea mezzanine se situează, în structura de capital, între bank debt și equity. O finanțare de tip mezzanine este, de regulă, subordonată băncii, iar riscul mai mare al finanțatorului este remunerat printr-un randament superior. Acesta poate include dobândă plătită curent, dobândă capitalizată, comisioane, minimum return și, uneori, participare la profit sau un equity kicker.
Ce finanțare contractez mai întâi: mezzanine-ul sau împrumutul bancar?
În practică, de cele mai multe ori, mezzanine-ul este folosit în două situații diferite. În prima, creditul bancar este deja disponibil sau urmează să fie contractat, iar mezzanine-ul completează sursele proiectului. Într-o astfel de situație, este recomandabil ca sponsorul să discute cu ambii finanțatori în paralel și să convină cu fiecare cât mai multe aspecte legate de celălalt finanțator, astfel încât să evite blocajele, iar mecanismele agreate cu fiecare să fie corelate.
În a doua situație, proiectul se află încă într-o etapă pre-bancabilă, iar finanțarea mezzanine asigură capitalul necesar pentru a ajunge la momentul în care poate fi accesat creditul bancar. Într-o astfel de situație, este important ca sponsorul, direct sau cu ajutorul consultanților, să cunoască condițiile și mecanismele uzuale impuse de finanțatorii bancari și să se asigure că clauzele agreate cu finanțatorul mezzanine păstrează bancabilitatea proiectului.
Cele două situații folosesc același tip de capital, dar au profiluri de risc și mecanisme de rambursare diferite.
Când creditul bancar este deja disponibil
Să luăm un exemplu simplificat. Un proiect cu un cost total de 20 milioane euro este finanțat cu 6 milioane euro equity și 11 milioane euro senior debt. Diferența de 3 milioane euro poate fi acoperită printr-o finanțare mezzanine.
La un cost anual de 14%, capitalizat timp de doi ani, cele 3 milioane euro ajung la aproximativ 3,9 milioane euro la rambursare, înainte de comisioane sau de o eventuală participare la profit. Calculul arată de ce procentul dobânzii spune doar o parte din poveste. Durata efectivă a capitalului și structura remunerației determină costul total.
Structura poate crea valoare dacă permite începerea imediată a proiectului, păstrează o rezervă de equity pentru depășiri de cost sau eliberează capitalul sponsorului pentru un alt proiect cu un randament superior. Comparația relevantă este între costul mezzanine-ului și valoarea creată prin folosirea celor 3 milioane euro, nu doar între dobânda mezzanine și marja creditului bancar.
Atunci când senior debt este deja disponibil, compatibilitatea dintre cele două finanțări devine esențială. Banca va analiza nivelul total al îndatorării, sursa dobânzii mezzanine, maturitatea, plățile permise, garanțiile și drepturile finanțatorului în cazul unei abateri. Din acest motiv, termenii mezzanine trebuie testați cu banca încă din etapa de structurare, înainte ca părțile să avanseze cu documentația.
Mezzanine ca bridge – împrumut-punte către finanțarea bancară
A doua situație apare atunci când proiectul trebuie să mai parcurgă anumite etape pentru a deveni bancabil. Poate fi necesară finalizarea achiziției terenului, obținerea autorizației de construire, atingerea unui nivel de precontractare, clarificarea unor aspecte juridice sau efectuarea unor lucrări preliminare.
Mezzanine-ul funcționează aici ca împrumut-punte (bridge loan). Finanțează perioada dintre stadiul actual al proiectului și momentul la care banca poate pune la dispoziție senior debt. Sursa de rambursare este, în principal, creditul bancar care urmează să refinanțeze bridge-ul, eventual împreună cu vânzări, un aport suplimentar de equity sau o tranzacție asupra proiectului.
În această structură, analiza pornește de la câteva întrebări foarte concrete: Ce trebuie să se întâmple pentru ca proiectul să devină bancabil? În cât timp pot fi îndeplinite condițiile? Există deja interes din partea băncilor? Ce surse de rambursare rămân disponibile dacă refinanțarea apare mai târziu?
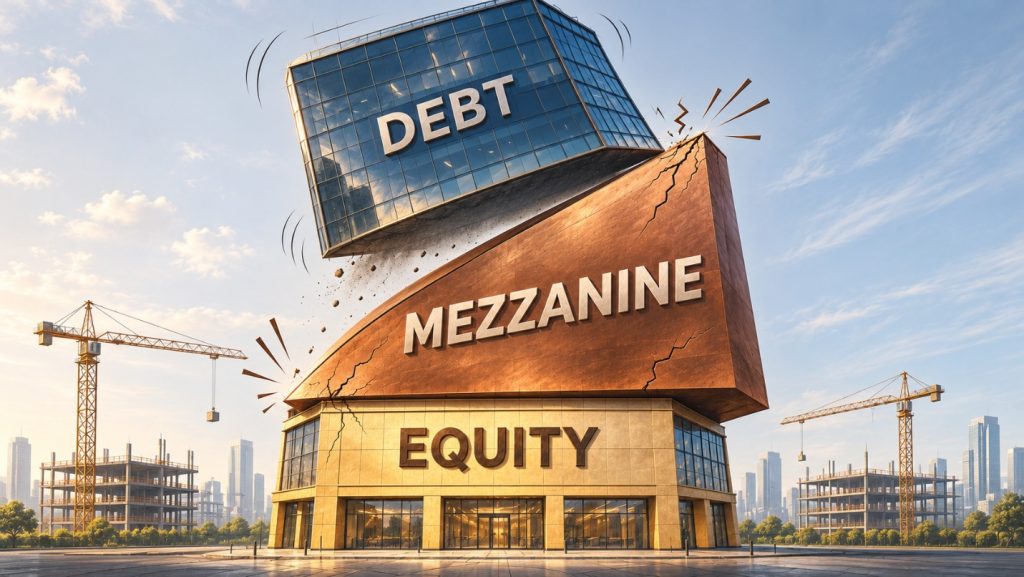
Un bridge bine structurat finanțează o etapă clară, cu obiective verificabile și un calendar realist. De exemplu, capitalul poate acoperi o parte din costul de achiziție a terenului sau costurile de proiectare și autorizare, iar creditul bancar devine disponibil după obținerea autorizației și îndeplinirea nivelului de pre-vânzări. În acest caz, sponsorul, finanțatorul mezzanine și banca pot urmări aceeași succesiune de evenimente.
Calendarul finanțării trebuie să includă și o rezervă de timp. Autorizația poate veni mai târziu, lucrările pot avansa într-un ritm diferit, iar aprobarea bancară poate dura mai mult decât estimarea inițială. O maturitate construită cu rezerve suficiente îi oferă proiectului spațiul necesar pentru a finaliza refinanțarea în condiții normale, în locul unei negocieri sub presiunea scadenței.
Ce garanții are banca și ce protecții poate avea mezzanine-ul
Banca beneficiază, de regulă, de pachetul principal de garanții asupra proiectului. Acesta poate include ipotecă de rang întâi asupra terenului și construcției, ipotecă asupra conturilor, cesiunea creanțelor din vânzări sau chirii, cesiunea polițelor de asigurare și garanții asupra părților sociale sau acțiunilor societății de proiect.
Sponsorul își poate asuma și obligații privind aportul de equity sau acoperirea depășirilor de cost.
Poziția finanțatorului mezzanine se construiește în jurul subordonării față de bancă.
În funcție de tranzacție și de acceptul senior lender-ului, pachetul său de protecție poate include:
- Garanții de rang subsecvent. Ipotecile de rang doi asupra activelor sau conturilor pot fi utilizate atunci când banca acceptă această structură.
- Garanții asupra participațiilor. Părțile sociale sau acțiunile societății de proiect ori ale holdingului pot oferi acces la control în anumite situații.
- Garanții la nivelul holdingului. Finanțarea poate beneficia de garanții corporative sau de creanțe și active aflate deasupra societății de proiect.
- Angajamente de capital suplimentar. Sponsorul poate prelua obligații clare pentru cost overrun sau pentru menținerea unei rezerve de lichiditate.
- Drepturi contractuale și de guvernanță. Raportarea, negative pledge, aprobarea unor decizii și drepturile de intervenție completează protecția economică.
- Participare economică. Conversia, warrant-ul sau profit participation pot compensa poziția subordonată prin acces la upside.
- Alte active. O altă modalitate de garantare des întâlnită este ipoteca de rang întâi asupra unor active deținute de sponsor, dar care nu fac parte din proiect.
Astfel, finanțatorul mezzanine poate avea un rang inferior asupra activelor proiectului, dar, în același timp, drepturi importante asupra deciziilor sau asupra controlului societății. Valoarea acestor drepturi apare mai ales în scenariile în care proiectul se abate de la plan.
Împrumut bancar, mezzanine sau equity?
Cele trei surse răspund unor nevoi diferite. Alegerea potrivită depinde de stadiul proiectului, de riscurile sale și de modul în care sponsorul vrea să împartă randamentul și controlul.
Costul
Împrumutul bancar are, în mod obișnuit, cel mai redus cost. Mezzanine-ul are un cost superior, rezultat din poziția subordonată și din flexibilitatea oferită. Equity-ul urmărește cel mai mare randament și participă direct la rezultatul proiectului.
Garanțiile
Banca are, de regulă, garanții de rang întâi asupra proiectului. Mezzanine-ul folosește garanții subordonate, participații, angajamente ale sponsorului și drepturi contractuale. Investitorul de equity își protejează capitalul prin guvernanță și prin drepturile aferente participației sale.
Scadența și lichiditatea
Bank debt și mezzanine-ul au termene de rambursare și creează obligații de plată. Equity-ul rămâne investit până la exit și absoarbe mai ușor modificările de calendar.
Flexibilitatea
Banca urmărește utilizarea fondurilor și respectarea covenant-urilor (angajamentelor), fiind mai puțin flexibilă în cazul schimbărilor de plan. Mezzanine-ul poate finanța etape sau costuri care preced accesul la creditul bancar și poate capitaliza dobânda. Equity-ul oferă cea mai mare flexibilitate financiară.
Controlul
Banca gestionează riscul prin condiții de tragere, raportare și covenant-uri. Finanțatorul mezzanine poate primi drepturi suplimentare la apariția unor abateri. Partenerul de equity participă direct la deciziile importante și la guvernanța proiectului.
Participarea la rezultat
Remunerația băncii este formată, de regulă, din dobândă și comisioane. Mezzanine-ul poate combina dobânda cu o componentă de upside. Equity-ul participă la profit conform cotei și drepturilor negociate.
O comparație completă trebuie făcută atât în scenariul de bază, cât și într-un scenariu cu întârzieri, costuri mai mari și vânzări mai lente. În scenariul de bază, mezzanine-ul poate părea mai scump decât equity-ul cedat. Într-un scenariu nefavorabil, scadența și drepturile la default pot schimba semnificativ concluzia.
Concluzie
Mezzanine-ul creează valoare atunci când completează o structură bancară sau finanțează progresul către o etapă bancabilă, iar proiectul are o sursă clară de rambursare. Valoarea sa vine din accesul mai rapid la capital, din păstrarea unei participații mai mari pentru sponsor și din flexibilitatea structurii.
Pentru un proiect care are deja acces la împrumut bancar, succesul structurii depinde de compatibilitatea dintre cele două finanțări. Pentru un proiect aflat în etapa pre-bancabilă, succesul depinde de realismul etapelor care conduc la refinanțare și de timpul disponibil pentru a le parcurge.
Costul total, garanțiile, drepturile la default și mecanismul de exit trebuie analizate împreună. Aceste elemente arată dacă mezzanine-ul este doar o sursă suplimentară de capital sau un instrument care îmbunătățește randamentul și viteza de dezvoltare a proiectului.
ÎNTREBARE PENTRU COMUNITATE :
Dacă ați folosit în proiectele voastre împrumuturi de tip mezzanine, a fost o decizie bună? De ce?